
나의 늦깎이 은퇴 준비 여정 중 한 장면
미국에서 일하기 시작한 지 몇 년이 지났을 무렵, 사회보장국(SSA)에서 편지 한 통이 날아왔다. 편지에는 내가 Social Security 크레딧 요건을 충족했다는 내용이 적혀 있었다. 그 편지를 읽었던 기억은 난다. 하지만 그때 그 의미를 이해했던 기억은 없다.
당시에는 별다른 의미가 없는 일이었다. 내가 별로 관심을 두지도 않았던 행정적인 절차 하나가 완료되었다는 것을 알려주는, 흔한 관공서 우편물 정도로 생각했다. 나는 편지를 한쪽에 치워두고 그날 하고 있던 일로 돌아갔다. 그 편지가 무엇을 의미하는지 진지하게 생각하게 된 것은 훨씬 나중이었다. 은퇴를 진지하게 생각하기 시작하면서부터였다. 그때부터 나는 직접 SSA 웹사이트에 로그인하기 시작했다. 가끔 예상 Social Security 수령액을 확인했고, 그 숫자를 보면서 내가 실제로 언제 은퇴할 수 있을지, 그러려면 무엇이 필요한지를 조금씩 다시 계산해 보았다.
내 질문을 바꿔놓은 그래프
SSA 웹사이트에 로그인하면 아주 간단한 그래프 하나가 나온다. Social Security를 일찍 신청했을 때, 정년퇴직연령(Full Retirement Age)에 신청했을 때, 그리고 더 늦게 신청했을 때 매달 얼마를 받을 수 있는지를 비교해 보여주는 그래프다.
내 경우에는 숫자가 이렇게 나왔다. 62세에 신청하면 월 $1,970. 내 정년퇴직연령인 67세까지 기다리면 $3,258. 70세까지 미루면 $4,213.
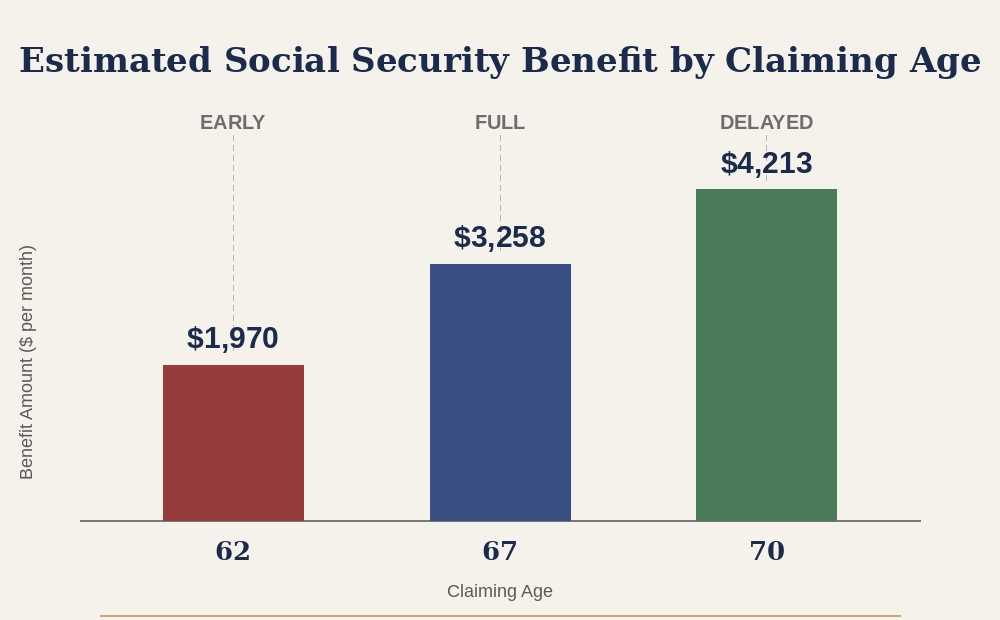
이 세 개의 막대를 나란히 보고 나니, 내가 스스로에게 던지고 있던 질문이 달라졌다. 이제 더 이상 단순히 “나는 언제 은퇴할 수 있을까?” 가 아니었다. 오히려 이런 질문에 가까웠다.
“나는 매달 얼마의 소득을 얻기 위해 내 삶의 얼마를 더 일과 맞바꿀 것인가?”
결국 이 그래프가 보여주는 것이 바로 그것이기 때문이다. 1년 더 기다린다는 것은 1년 더 일하는 대신, 앞으로 평생 더 많은 Social Security를 받는다는 뜻이다.
Social Security만으로는 충분하지 않다
적어도 내가 원하는 생활 수준을 유지하려면 Social Security만으로는 충분하지 않다. 그래서 내게 은퇴 시점을 결정하는 진짜 문제는 Social Security 하나에 달려 있지 않다. 결국 401(k)와 Roth IRA가 그 부족한 부분을 얼마나 잘 채워줄 수 있느냐에 달려 있다.
현재 내가 세워놓은 계획은 이렇다. 은퇴 후 필요한 소득의 대략 절반은 Social Security로 충당하고, 나머지 절반은 401(k)와 Roth IRA 같은 은퇴 계좌에서 마련하는 것이다. 현재까지의 예상 수치와 내가 쌓아놓은 자산을 기준으로 계산해 보면, 지금의 생활 수준을 크게 낮추지 않고 은퇴할 수 있는 가장 이른 시점은 67세 정도라고 판단하고 있다. 적어도 지금의 계획은 그렇다.
아내의 Social Security에 대해 몰랐던 것
아내는 그동안 간헐적으로 파트타임 일을 해왔다. 그래서 자신의 Social Security 연금을 받기 위한 크레딧 요건을 아직 충족하지 못했다. 설령 앞으로 요건을 충족한다고 해도, 아내 자신의 근로 기록으로 받을 수 있는 연금은 상당히 적을 가능성이 높다. 그런 경우에는 **배우자 연금(Spousal Benefit)**으로 내가 받을 연금의 최대 50%를 받는 것이 아내에게 더 유리할 수 있다.
나는 배우자 연금이라는 제도가 있다는 사실을 불과 몇 년 전에야 알았다. 배우자는 근로 기록이 있는 배우자의 Social Security 연금의 최대 50%까지 받을 수 있다는 사실도 그때 알았다. 수십 년 동안 미국에서 일하고 난 뒤도 아니었다. 10년 전도 아니었다.
불과 몇 년 전이었다.
생각해 보면 Social Security 제도의 아주 기본적인 내용에 속한다. 그런데 나는 미국에서 성인으로 살아온 대부분의 시간을 보내면서도 그런 제도가 있다는 사실조차 모르고 있었다.
뜻밖의 대화
얼마 전, 회사의 또 다른 이민자 엔지니어와 은퇴에 대해 이야기를 나눌 기회가 있었다. 그런데 이야기를 하다 보니 그가 Social Security에 대해 알고 있는 것은 내가 아는 것보다도 더 적었다. 배우자 연금에 대해서도 전혀 모르고 있었다. 자신의 아내가 자신의 Social Security 연금의 절반까지 받을 수 있다는 사실도 몰랐다.
특히 놀라웠던 것은 그가 나보다 미국에서 더 오래 살아왔다는 사실이다. 게다가 미국에서 박사 학위까지 받았다. 미국에서 나보다 더 오래 살았고, 미국에서 더 많은 교육을 받은 사람이라면 이런 정보도 자연스럽게 알게 되었을 거라고 생각하기 쉽다. 하지만 꼭 그런 것은 아니었다. 그 대화를 나누면서 한 가지를 다시 깨달았다.
재정 지식은 시간이 지나면 저절로 생기는 것이 아닌 것 같다.
학위를 몇 개나 가지고 있든, 미국에서 몇 년을 살았든, 어떤 직업을 가지고 있든, 그것만으로는 재정에 대한 이해가 자동으로 따라오지 않는다. 결국 직접 찾아보고 배워야 한다. 그리고 이상하게도 많은 경우, 배워야 할 시기보다 훨씬 늦게 시작하게 된다. 나 역시 여전히 배우는 중이다. SSA 웹사이트에 있는 그 간단한 그래프도 그 과정의 작은 한 부분이다. 세 개의 막대. 62세, 67세, 70세.
그리고 그 세 개의 숫자를 보고 나서야 나는 내가 너무 늦게 시작했다는 것이 지금의 나에게 무엇을 요구하고 있는지, 예전보다 훨씬 선명하게 이해하기 시작했다.