
나의 늦깎이 은퇴 준비 여정 중 한 장면
최근 옛날 급여 기록을 정리하다가, 문득 두 개의 숫자를 나란히 놓고 보게 되었다.
연봉과, 401(k) 납입률.
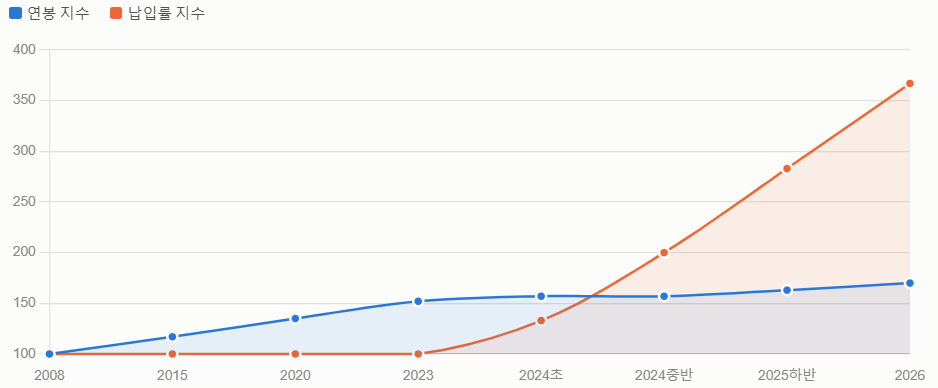
2008년, 미국에서 일을 시작한 첫해 내 연봉은 대략 9만 달려였다. 그리고 지금, 2026년의 연봉은 대략 14만 달러로. 18년 동안 약 1.7배가 되었다.
그런데 같은 기간, 내 401(k) 납입률은 6%에서 22%로 늘었다. 약 3.7배다.
연봉은 완만하게 올라갔는데, 납입률은 그보다 훨씬 가파르게 뛰어올랐다. 두 곡선을 나란히 그려보면, 어느 순간부터 완전히 다른 기울기로 벌어지는 게 보인다.
처음 6%, 그리고 오랜 정체
2008년, 나는 6%로 시작했다. 그 후로도 한참 동안, 그 숫자는 크게 움직이지 않았다.
2015년 무렵 자녀 학비 때문에 401(k)에서 $14,000을 대출받았을 때도, 납입률 자체를 낮추지는 않았다. 하지만 코로나 시기에는 상황이 달랐다. 6%였던 납입률을 2%까지 줄였다. 1년 조금 넘는 기간이었지만, 그 시기의 나에게는 그럴 수밖에 없는 선택이었다.
그리고 코로나가 지나가고, 다시 6%로 돌아왔다.
거의 15년 가까이, 내 납입률은 6% 근처를 맴돌았다. 그 사이 연봉은 9만 달러에서 대략 11만 달러(2020년), 그리고 12만 달러(2023년)까지 꾸준히 올랐지만, 401(k)에 넣는 비율만큼은 제자리였다.
그러다 갑자기, 가팔라진 곡선
변화는 2024년부터 시작됐다.
2024년 초, 납입률은 6% Traditional에 2% Roth를 더해 총 8%였다. 그런데 같은 해 2분기부터, 나는 그 비율을 12%로 올렸다. Roth 쪽 비중을 6%까지 끌어올린 것이다.
2025년 하반기, 다시 한번 크게 움직였다. 이번엔 17%까지. Traditional 7%, Roth 10%.
그리고 지금, 2026년. 납입률은 22%다. Traditional 7%, Roth 15%.
2년 남짓한 시간 동안, 나는 납입률을 8%에서 22%로 거의 세 배 가까이 끌어올렸다. 같은 기간 연봉은, 겨우 8% 정도 올랐을 뿐인데.
여기에 회사가 최근 몇 년 사이 넣어주기 시작한 매칭 8%(비선택적 기여 5% + 매칭 3%)까지 더하면, 지금 내 급여의 30%가 매 페이체크마다 은퇴 계좌로 들어가고 있는 셈이다.
두 곡선이 말해주는 것
2008년의 나는, 연봉의 6%인 연간 약 5천 달러를 401(k)에 넣고 있었다.
지금의 나는, 연봉의 22%인 연간 약 3만 2천 달러를 넣고 있다. 회사 몫까지 더하면 연간 약 4만 3천 달러다.
같은 사람인데, 은퇴 계좌로 들어가는 돈의 속도가 거의 8.5배가 되었다.
이 두 곡선을 나란히 놓고 보면, 어떤 이야기가 읽히는지 알 것 같다. 연봉이 오른 것보다, 내가 저축하기로 마음먹은 속도가 훨씬 빨랐다는 것.
돌이켜보면 그 이유는 단순하다. 연봉은 회사가 정해주지만, 납입률은 내가 정한다. 그리고 은퇴가 가까워질수록, 내가 통제할 수 있는 건 시장의 수익률이 아니라 내가 얼마를 넣기로 결정하느냐였다.
늦게 시작한 사람의 유일한 지렛대
일찍 시작한 사람이라면, 완만한 6% 곡선 하나로도 충분했을지 모른다. 시간이 복리로 대신 일해줄 테니까.
하지만 나에게는 그 시간이 없었다. 그래서 남은 방법은 하나였다. 납입률이라는, 내가 유일하게 직접 움직일 수 있는 손잡이를 붙잡고, 있는 힘껏 끌어올리는 것.
연봉의 곡선은 완만하게 두고, 납입률의 곡선만 가파르게 세우는 것. 그게 늦게 시작한 사람이 할 수 있는, 거의 유일한 선택이었다.
지금도 그 두 곡선은 계속 그려지고 있다. 다만 이번엔, 내가 그 기울기를 스스로 정하고 있다는 게 다를 뿐이다.