
나의 늦깎이 은퇴 준비 여정 중 한 장면
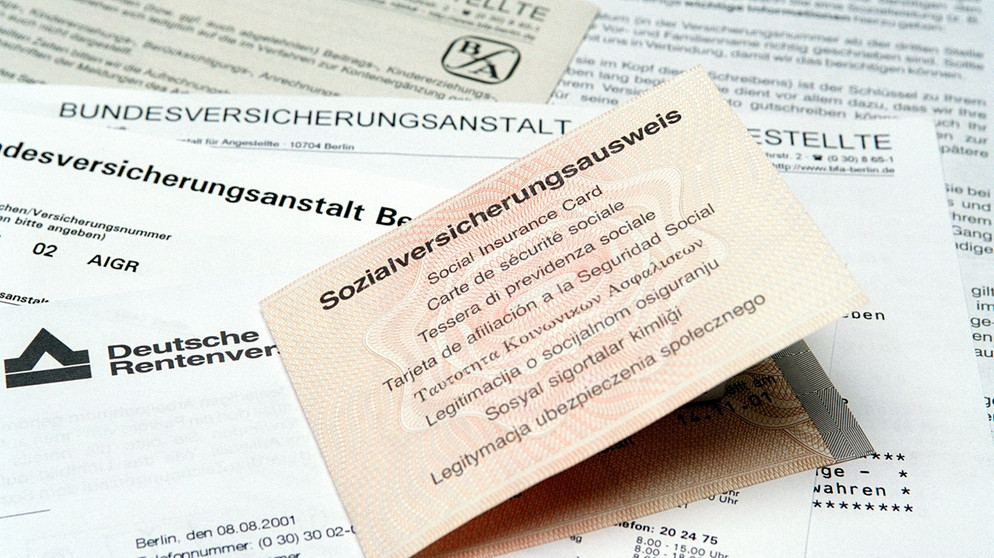
세 나라의 연금, 남은 것과 사라진 것. 한국, 독일, 그리고 미국. 나는 이 세 나라에서 일하며 각 나라의 연금 제도에 보험료를 냈다.
그런데 지금, 실제로 남아 있는 연금은 두 나라뿐이다.
한 나라의 연금이 사라진 이유
한국에서 직장을 다니던 시절, 나는 국민연금을 꼬박꼬박 납부했다. 그런데 독일로 이주하게 되었을 때, 당시 제도상 그동안 납부한 국민연금을 일시불로 찾을 수 있는 방법이 있었다. 나는 그 돈을 수령했다.
물론 그때 목돈이 필요했던 것도 사실이다. 하지만 지금 돌이켜보면, 그게 전부는 아니었다. 그 밑바닥에는 좀 더 오래된 불안이 깔려 있었다. 예전이나 지금이나 사람들이 흔히 하는 그 걱정, “어차피 나중에 내가 낸 만큼 돌려받지 못할 거야”라는 불신 말이다. 그 불신이 알게 모르게 그 결정에 힘을 보탰던 것 같다. 눈앞의 목돈은 확실했고, 수십 년 뒤의 연금은 불확실하게 느껴졌으니까.
당시 한국에서는 아무나 국민연금을 일시불로 받을 수 있었던 게 아니다. 나처럼 이민을 가는 사람에게만 허용된 방법이었다. 그러나 그 불신은 나만의 것도, 이민자만의 것도 아니었다. 국내에 남아 있던 많은 사람들도 같은 불신을 품고 있었고, 다만 그들은 다른 방식으로 그 불신을 표현했다. 허용되는 한도 내에서 최소한으로 납입하는 것. 그 결과 지금 은퇴 후 받는 연금액이 얼마 되지 않는 경우도 많다고 한다.
지금 은퇴가 가까워지면서 돌아보니, 그때의 그 막연한 불신은 근거가 없는 걱정이었다는 생각이 든다. 최소한으로 납입했던 사람도, 나처럼 일시불로 아예 없애버린 사람도, 결국 같은 불신에서 서로 다른 방식으로 대가를 치르고 있는 셈이다. 한국에서 받을 연금은, 그렇게 완전히 사라졌다.
독일에서 조용히 쌓여온 자격
반면 독일에서는 다른 일이 벌어졌다.
독일에서 일한 기간 동안 쌓인 연금 포인트(Rentenpunkte)가 최소 가입 기간을 충족시켰고, 나는 독일 연금을 받을 자격을 갖추게 되었다. 한국 연금을 스스로 없애버린 것과 달리, 이건 내가 특별히 신경 써서 지킨 자격이 아니었다. 그저 독일에서 일한 시간이 조용히 쌓여서 만들어진 결과였다.
여기서 한 가지 더 알게 된 사실이 있다. 미국과 독일 사이에는 사회보장협정(Totalization Agreement)이 있어서, 필요한 경우 한 나라에서 쌓은 가입 기간을 다른 나라의 연금 자격을 판단할 때 합산해서 활용할 수 있다고 한다. 그렇다고 미국에서 일한 기간이 독일 연금액에 그대로 더해지는 것은 아니다. 결국 내가 독일에서 실제로 쌓아놓은 가입 기록이 내 독일 연금의 기반이 되는 셈이다.
2007년, 독일에 거주하던 당시 Deutsche Rentenversicherung으로부터 우편을 한 통 받았다. 67세부터 연금을 받기 시작하면 월 약 300유로 정도를 예상한다는 내용이었다.
그리고 2013년, 미국에서 영주권 문제로 독일로 다시 돌아갔을 때, 그곳에서 Anmeldung(전입신고)을 하고 나서 또 한 통의 우편을 받았다. 이번엔 예상 금액이 약 450유로로 조정되어 있었다.
무엇 때문에 금액이 그렇게 달라졌는지는 당시에는 자세히 확인하지 않았다. 다만 그 두 통의 편지 사이에 6년의 시간이 있었고, 숫자는 300에서 450으로 바뀌어 있었다.
답장 없는 요청
지금 나는 독일 Sozialversicherungsausweis(사회보험 카드)를 그대로 보관하고 있고, Sozialversicherungsnummer(사회보험 번호)도 가지고 있다.
그런데 막상 실제 기록을 다시 확인하려고 하니, 생각보다 간단하지 않았다. 최근 온라인으로 Versicherungsverlauf(가입 이력 명세서)와 Rentenauskunft(연금 안내서)를 몇 차례 요청해봤는데, 아직 아무런 답변을 받지 못했다.
이게 시스템의 문제인지, 서류 처리 지연인지, 아니면 내가 놓친 절차가 있는 것인지는 아직 모르겠다. 다만 이번 일로 한 가지는 분명히 깨달았다. 연금은 과거에 낸 돈만으로 끝나는 게 아니라, 은퇴할 때까지 그 기록을 계속 확인하고 관리해야 하는 자산이라는 것.
걱정했던 것, 그리고 몰랐던 것
사실 나는 오랫동안 다른 걱정을 하고 있었다. 독일 연금을 받으면 미국 Social Security가 줄어들지 않을까 하는 걱정이었다.
그런데 최근에서야 알게 되었다. 2025년 1월 5일, Social Security Fairness Act라는 법이 서명되면서, 해외 연금 때문에 미국 Social Security가 줄어들던 규정(Windfall Elimination Provision, WEP)이 폐지되었고, 이 폐지는 2024년 1월 이후 지급분부터 소급 적용된다는 사실을.
적어도 내가 걱정했던 그 문제, WEP 때문에 미국 Social Security가 줄어드는 문제는 이제 사라졌다. 두 나라에서 쌓은 연금을 각각 받을 수 있다는 사실이 뒤늦게 마음을 놓이게 했다.
세금 문제도 어느 정도 정리가 됐다. 내가 받을 독일 법정연금(독일 공적연금)의 경우에는, 미국-독일 조세협정에 따라 미국 거주자인 내가 미국에서 과세되는 것으로 이해하고 있다. 독일에서 별도로 세금을 내는 문제는 없는 것으로 보인다. IRS는 이 독일 연금을 미국 Social Security와 유사한 방식으로 취급해서 과세 여부를 계산한다고 한다. 다만 실제 수급을 시작할 때는, 연금의 정확한 종류와 그 시점의 세금 상황을 다시 한번 확인해봐야 할 것 같다.
많지 않지만, 분명히 있는 돈
월 몇백 유로. 큰돈은 아니다. 이 숫자만으로 은퇴 계획이 크게 달라지지는 않을 것이다.
젊었을 때는 연금을 “내가 나중에 받을 돈”이라고 생각하지 않았다. 그저 월급에서 빠져나가는 돈이었고, 심지어 그 돈을 믿지도 않았다. 지금 60세가 되어 돌아보니 생각이 달라졌다. 연금은 얼마를 냈느냐의 문제가 아니라, 그때의 선택과 시간이 오랜 세월 뒤에 어떤 결과로 남는가의 문제였다.
한국에서는 내가 직접 연금을 없앴고, 독일에서는 특별히 신경 쓰지 않았는데도 연금이 남았다. 그리고 미국에서는 이제 내가 직접 은퇴 자산을 만들어가고 있다.
세 나라에서 일한 나의 은퇴 준비는 처음부터 계획된 것이 아니었다. 오히려 지나고 보니, 그때그때의 선택들이 연금이라는 이름으로 남아 있는 것에 가깝다.
다음 글에서는 실제로 독일 연금을 신청하기 위해 어떤 절차를 밟아야 하는지, 그리고 지금 겪고 있는 이 답장 없는 요청은 어떻게 풀렸는지 하나씩 정리해보려고 한다.